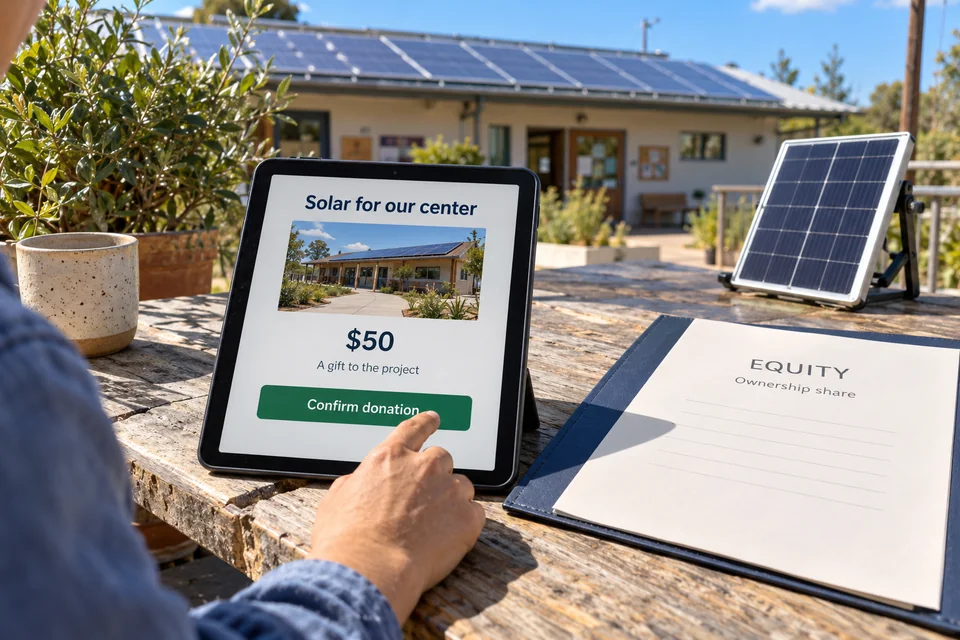
Diferencias entre donaciones e inversiones: el punto de partida
Las diferencias entre donaciones e inversiones en el crowdfunding parten de la intención y de la expectativa de quien pone el dinero. En una donación se entrega una cantidad por solidaridad o afinidad, sin esperar que vuelva. En una inversión se aporta capital con la esperanza de recuperarlo y obtener un rendimiento, asumiendo el riesgo de perderlo.
Esta separación no es un matiz semántico, sino la línea que divide dos mundos regulados de manera distinta. El crowdfunding de donaciones es una forma de generosidad organizada; el crowdfunding de inversión es una actividad financiera con reglas de información, de acceso y de supervisión.
Confundirlos tiene consecuencias. Quien cree donar y en realidad está entregando dinero a una propuesta que promete ganancias puede estar ante un fraude, y quien cree invertir pero en realidad ha hecho un donativo no tiene derecho alguno a recuperar su aportación.
Qué espera recibir cada aportante
Quien dona acepta de antemano que su dinero no volverá. Lo que obtiene es intangible: la satisfacción de ayudar, la certeza de haber contribuido a que algo exista o el reconocimiento de la entidad. Si la campaña no consigue su objetivo, no hay un derecho de cobro contra nadie, salvo que la plataforma contemple devoluciones en sus condiciones.
Quien invierte, en cambio, formula expectativas económicas: recibir intereses si presta, o una participación en el valor de la empresa si adquiere capital. A cambio, soporta el riesgo de que el proyecto fracase, de que el prestatario no pague o de que no pueda vender su participación cuando lo desee.
Esa asimetría explica por qué un lenguaje que mezcle ambas ideas es una señal de alerta. Una propuesta que habla de ayudar y, a la vez, de ganar dinero seguro a corto plazo está ocultando una de las dos partes, y la honesta nunca promete resultados garantizados.
Cómo se regula el crowdfunding de inversión en España
El crowdfunding de inversión, es decir, el de préstamos y de capital, se encuadra en España en la normativa de financiación participativa. La Ley 5/2015 de fomento de la financiación empresarial creó el marco para las plataformas de financiación participativa, y su supervisión corresponde a la Comisión Nacional del Mercado de Valores, con la participación del Banco de España en los aspectos que le competen.
A escala europea, el Reglamento (UE) 2020/1503 relativo a los proveedores europeos de servicios de crowdfunding para empresas establece normas comunes para las plataformas que intermedian préstamos y capital. Estas reglas se refieren a la información que debe ofrecerse a los inversores, a la gestión de conflictos de interés y a la autorización de las plataformas.
Esa regulación no se aplica a las donaciones puras ni, en general, a las recompensas. Por eso un donativo no cuenta con las garantías informativas de una inversión, y por eso el aportante debe confiar en su propio criterio y en señales de reputación. Las normas evolucionan, de modo que conviene consultar a la autoridad competente para comprobar el estado vigente.
Donar o invertir: riesgos distintos
El riesgo del donante es perder la aportación porque la causa no se cumpla, porque el dinero se desvíe o porque la campaña sea un engaño. No existe un mecanismo general de compensación, y la defensa principal es la prevención: comprobar al organizador, la cuenta y el destino antes de pagar.
El riesgo del inversor es de otra naturaleza. Puede perder la totalidad o una parte del capital aportado si la empresa financiada no prospera o no devuelve el préstamo, y su dinero suele quedar inmovilizado durante el plazo pactado. Por eso las normas exigen advertencias claras sobre esos riesgos antes de que se formalice la operación.
Un error común es pensar que lo solidario está libre de riesgo o que lo regulado lo elimina. Ninguna de las dos cosas es cierta: el donativo puede ser engañoso y la inversión puede salir mal, aunque las reglas que protegen al aportante en uno y otro caso son diferentes.
Señales de que una propuesta no es un donativo
Hay indicios que revelan que detrás de una supuesta campaña solidaria se esconde una oferta financiera, regulada o no. Los principales son la promesa de devolver el dinero, la mención de intereses o de rentabilidad, el reparto de beneficios futuros, la entrega de participaciones y la presión para aportar cuanto antes para no perder una oportunidad.
- Se habla de rendimiento, retorno o ganancias garantizadas.
- Se ofrece formar parte de una empresa o recibir beneficios futuros.
- Se pide transferir una cantidad previa para liberar una supuesta ayuda mayor.
- El organizador evita identificarse o no tiene presencia verificable.
Si encuentras una de esas señales, la propuesta no es un donativo y debe analizarse como una oferta financiera. Antes de aportar, comprueba si la plataforma figura entre las autorizadas en los registros públicos de la Comisión Nacional del Mercado de Valores, que mantiene información sobre las plataformas de financiación participativa.
Un mismo proyecto visto como donativo o como inversión
Un ejemplo ilustrativo ayuda a ver la frontera. Una cooperativa agrícola necesita instalar paneles solares en su almacén. Si lo plantea como donativo, vecinos y simpatizantes aportan para apoyar el proyecto sin esperar nada. Si lo plantea como inversión, la cooperativa emite una oferta de financiación con condiciones de retorno y lo hace a través de los cauces regulados.
Son dos operaciones muy diferentes aunque el objetivo físico sea idéntico. En la primera, el éxito se mide por el apoyo recibido; en la segunda, por la capacidad de devolver lo prestado o de generar valor para los socios. Y en ningún caso es admisible presentar la segunda con el vocabulario de la primera.
Quienes organizan deben decidir desde el principio en qué terreno se mueven. Si se busca generosidad, hay que hablar de donativo con transparencia; si se busca capital, hay que acudir a una plataforma autorizada y cumplir las obligaciones informativas que correspondan.
Aspectos fiscales de donar frente a invertir
También el trato tributario es distinto. Si el donativo va a una ONG regida por la Ley 49/2002, y esta entrega su certificado cuando se cumplen las condiciones, puede haber incentivos. En cambio, aportar a un particular o a un grupo informal normalmente no permite deducir.
Las inversiones, por su parte, pueden generar rendimientos o ganancias patrimoniales que tributan según su naturaleza, y las pérdidas pueden tener su propio tratamiento. No es el lugar para detallar cada caso, pero sí para recordar que la declaración depende del tipo de operación y de la situación personal.
Los criterios y las consultas de la Agencia Tributaria sirven de guía, y un asesor fiscal puede analizar cada caso. Como la normativa cambia, lo sensato es verificarla justo antes de aportar.
Preguntas frecuentes
¿Puedo recuperar mi dinero si dono a una campaña?
Por regla general no, porque un donativo no genera derecho de reembolso. Solo es posible si las condiciones de la plataforma prevén devoluciones, por ejemplo cuando no se alcanza la meta. Revisa esas condiciones antes de pagar y guarda el justificante.
¿Qué autoridad supervisa el crowdfunding de inversión en España?
La Comisión Nacional del Mercado de Valores supervisa las plataformas de financiación participativa que operan con préstamos y capital, con la intervención del Banco de España en los asuntos de su competencia. Los donativos puros no se encuentran bajo ese régimen.
¿Una campaña solidaria puede prometer rentabilidad?
No debería. Si promete devolver el dinero con ganancia, no es un donativo, y debe analizarse como oferta financiera. Esa mezcla de lenguaje es una señal clásica de fraude, por lo que conviene comprobar la identidad del promotor y la autorización de la plataforma.
¿Dónde consulto si una plataforma está autorizada?
En los registros de plataformas de financiación participativa de la Comisión Nacional del Mercado de Valores, y en los de la autoridad europea cuando se trate de proveedores sujetos al reglamento comunitario. Las listas se actualizan, así que conviene consultarlas antes de aportar.